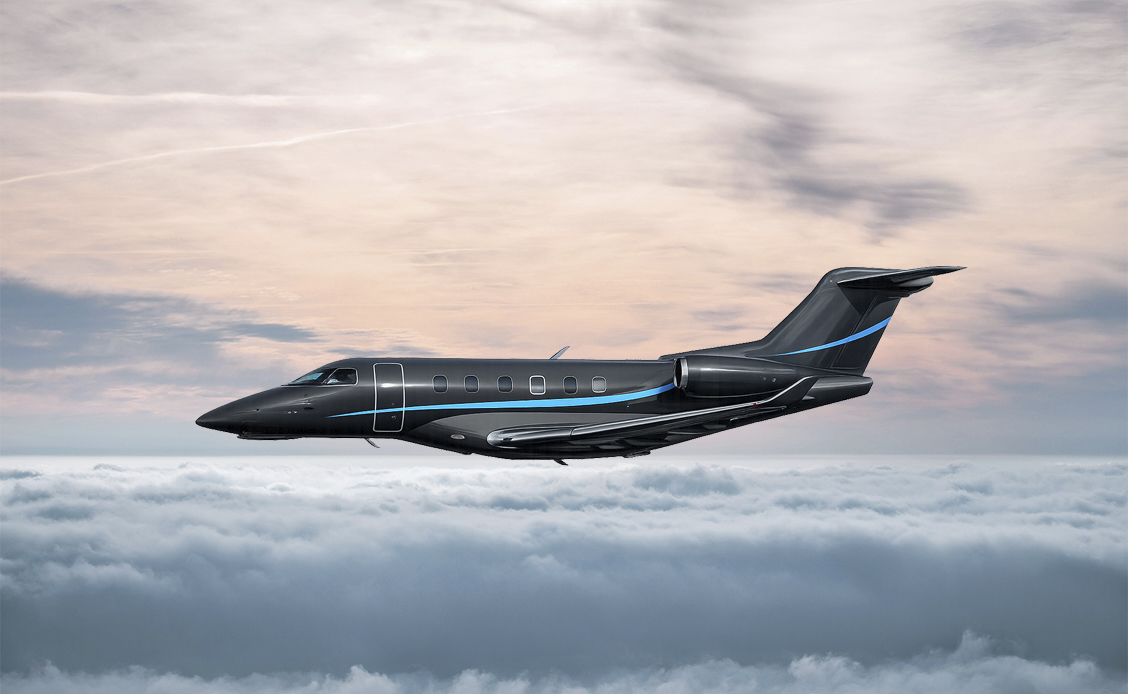
PC-24 kaufen und betreiben: Ein Mandat von der ersten Idee bis zur geplanten Veräußerung
Ein Flugzeugkauf lässt sich am wirksamsten gestalten, solange noch kein bestimmtes Flugzeug feststeht. In unserem aktuellen PC-24-Mandat begann die Zusammenarbeit genau an diesem Punkt: Der Kunde entwickelte die Idee, ein eigenes Flugzeug zu besitzen, und wollte zugleich verstehen, ob sich der Erwerb auch unter Anlagegesichtspunkten vertreten lässt. Damit konnten wir die wesentlichen Entscheidungen frühzeitig gemeinsam prüfen. Persönlicher Nutzen, Kapitalbindung, laufende Kosten und ein möglicher späterer Verkauf wurden von Beginn an zusammen betrachtet. Dieser Beitrag beschreibt den Weg zur Pilatus PC-24 und die Kostenplanung für das erste Betriebsjahr 2026.
Stunde Null: Zunächst musste der Flugzeugbesitz selbst überzeugen
Am Anfang stand eine offene Beratung über die Vorteile und Verpflichtungen eines eigenen Flugzeugs. Verfügbarkeit, eine vertraute Crew und die Kontrolle über den Reiseablauf können einen erheblichen persönlichen Wert haben. Dem stehen laufende Ausgaben, technische Standzeiten, organisatorische Verantwortung und das Risiko einer ungünstigen Wertentwicklung gegenüber. Auch während einer Phase mit wenigen Flügen entstehen Kosten. Eine Finanzierung reduziert den unmittelbar erforderlichen Eigenkapitaleinsatz, bringt jedoch Zinsaufwand und vertragliche Verpflichtungen mit sich.
Für dieses Mandat war außerdem eine vergleichsweise kurze Haltedauer vorgesehen. Ein Verkauf nach zwei bis drei Jahren sollte bereits bei der Kaufentscheidung berücksichtigt werden. Der Eigentümer möchte seinen Kapitaleinsatz möglichst weitgehend erhalten und sieht einen möglichen Veräußerungsgewinn als zusätzliche Chance. Diese Erwartung wurde bewusst von der wirtschaftlichen Gesamtbetrachtung getrennt: Selbst ein Verkauf oberhalb des Kaufpreises bedeutet noch keinen Gewinn aus dem Flugzeugbesitz, wenn Betrieb, Finanzierung und Transaktionskosten einbezogen werden.
Die Auswahl begann mit den tatsächlichen Reisen
Die wichtigste Grundlage der Flugzeugauswahl und Kaufbegleitung war das konkrete Nutzungsprofil. Wir betrachteten regelmäßig geflogene Strecken getrennt von Verbindungen, die lediglich einmal pro Quartal anfallen. Ebenso relevant waren die übliche Personenzahl, die erforderliche Nutzlast und die Beschaffenheit des Gepäcks. Gewicht allein beschreibt den Transportbedarf nur unvollständig. Sperrige Gepäckstücke können für die Eignung eines Flugzeugs ebenso entscheidend sein wie die rechnerisch verfügbare Zuladung.
Im Mittelpunkt stehen in diesem Fall Strecken von ungefähr 500 nautischen Meilen, überwiegend mit drei bis fünf Personen. Hinzu kamen die häufig benötigten Flugplätze und die Frage, wie praktikabel sich diese im Alltag erreichen lassen. Ein Flugzeug muss die regelmäßigen Aufgaben zuverlässig erfüllen und zugleich genügend Spielraum für gelegentliche Abweichungen bieten. Seltene Anforderungen können eine andere Lösung rechtfertigen, ohne deshalb die Dimensionierung des eigenen Flugzeugs für sämtliche Reisen bestimmen zu müssen.
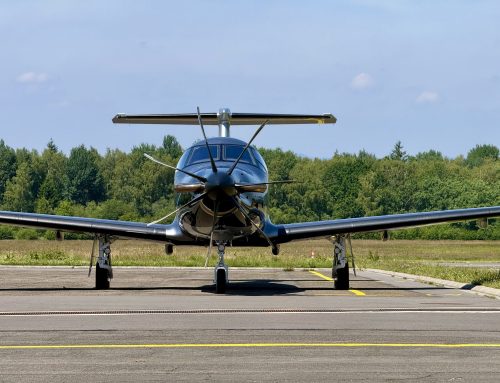
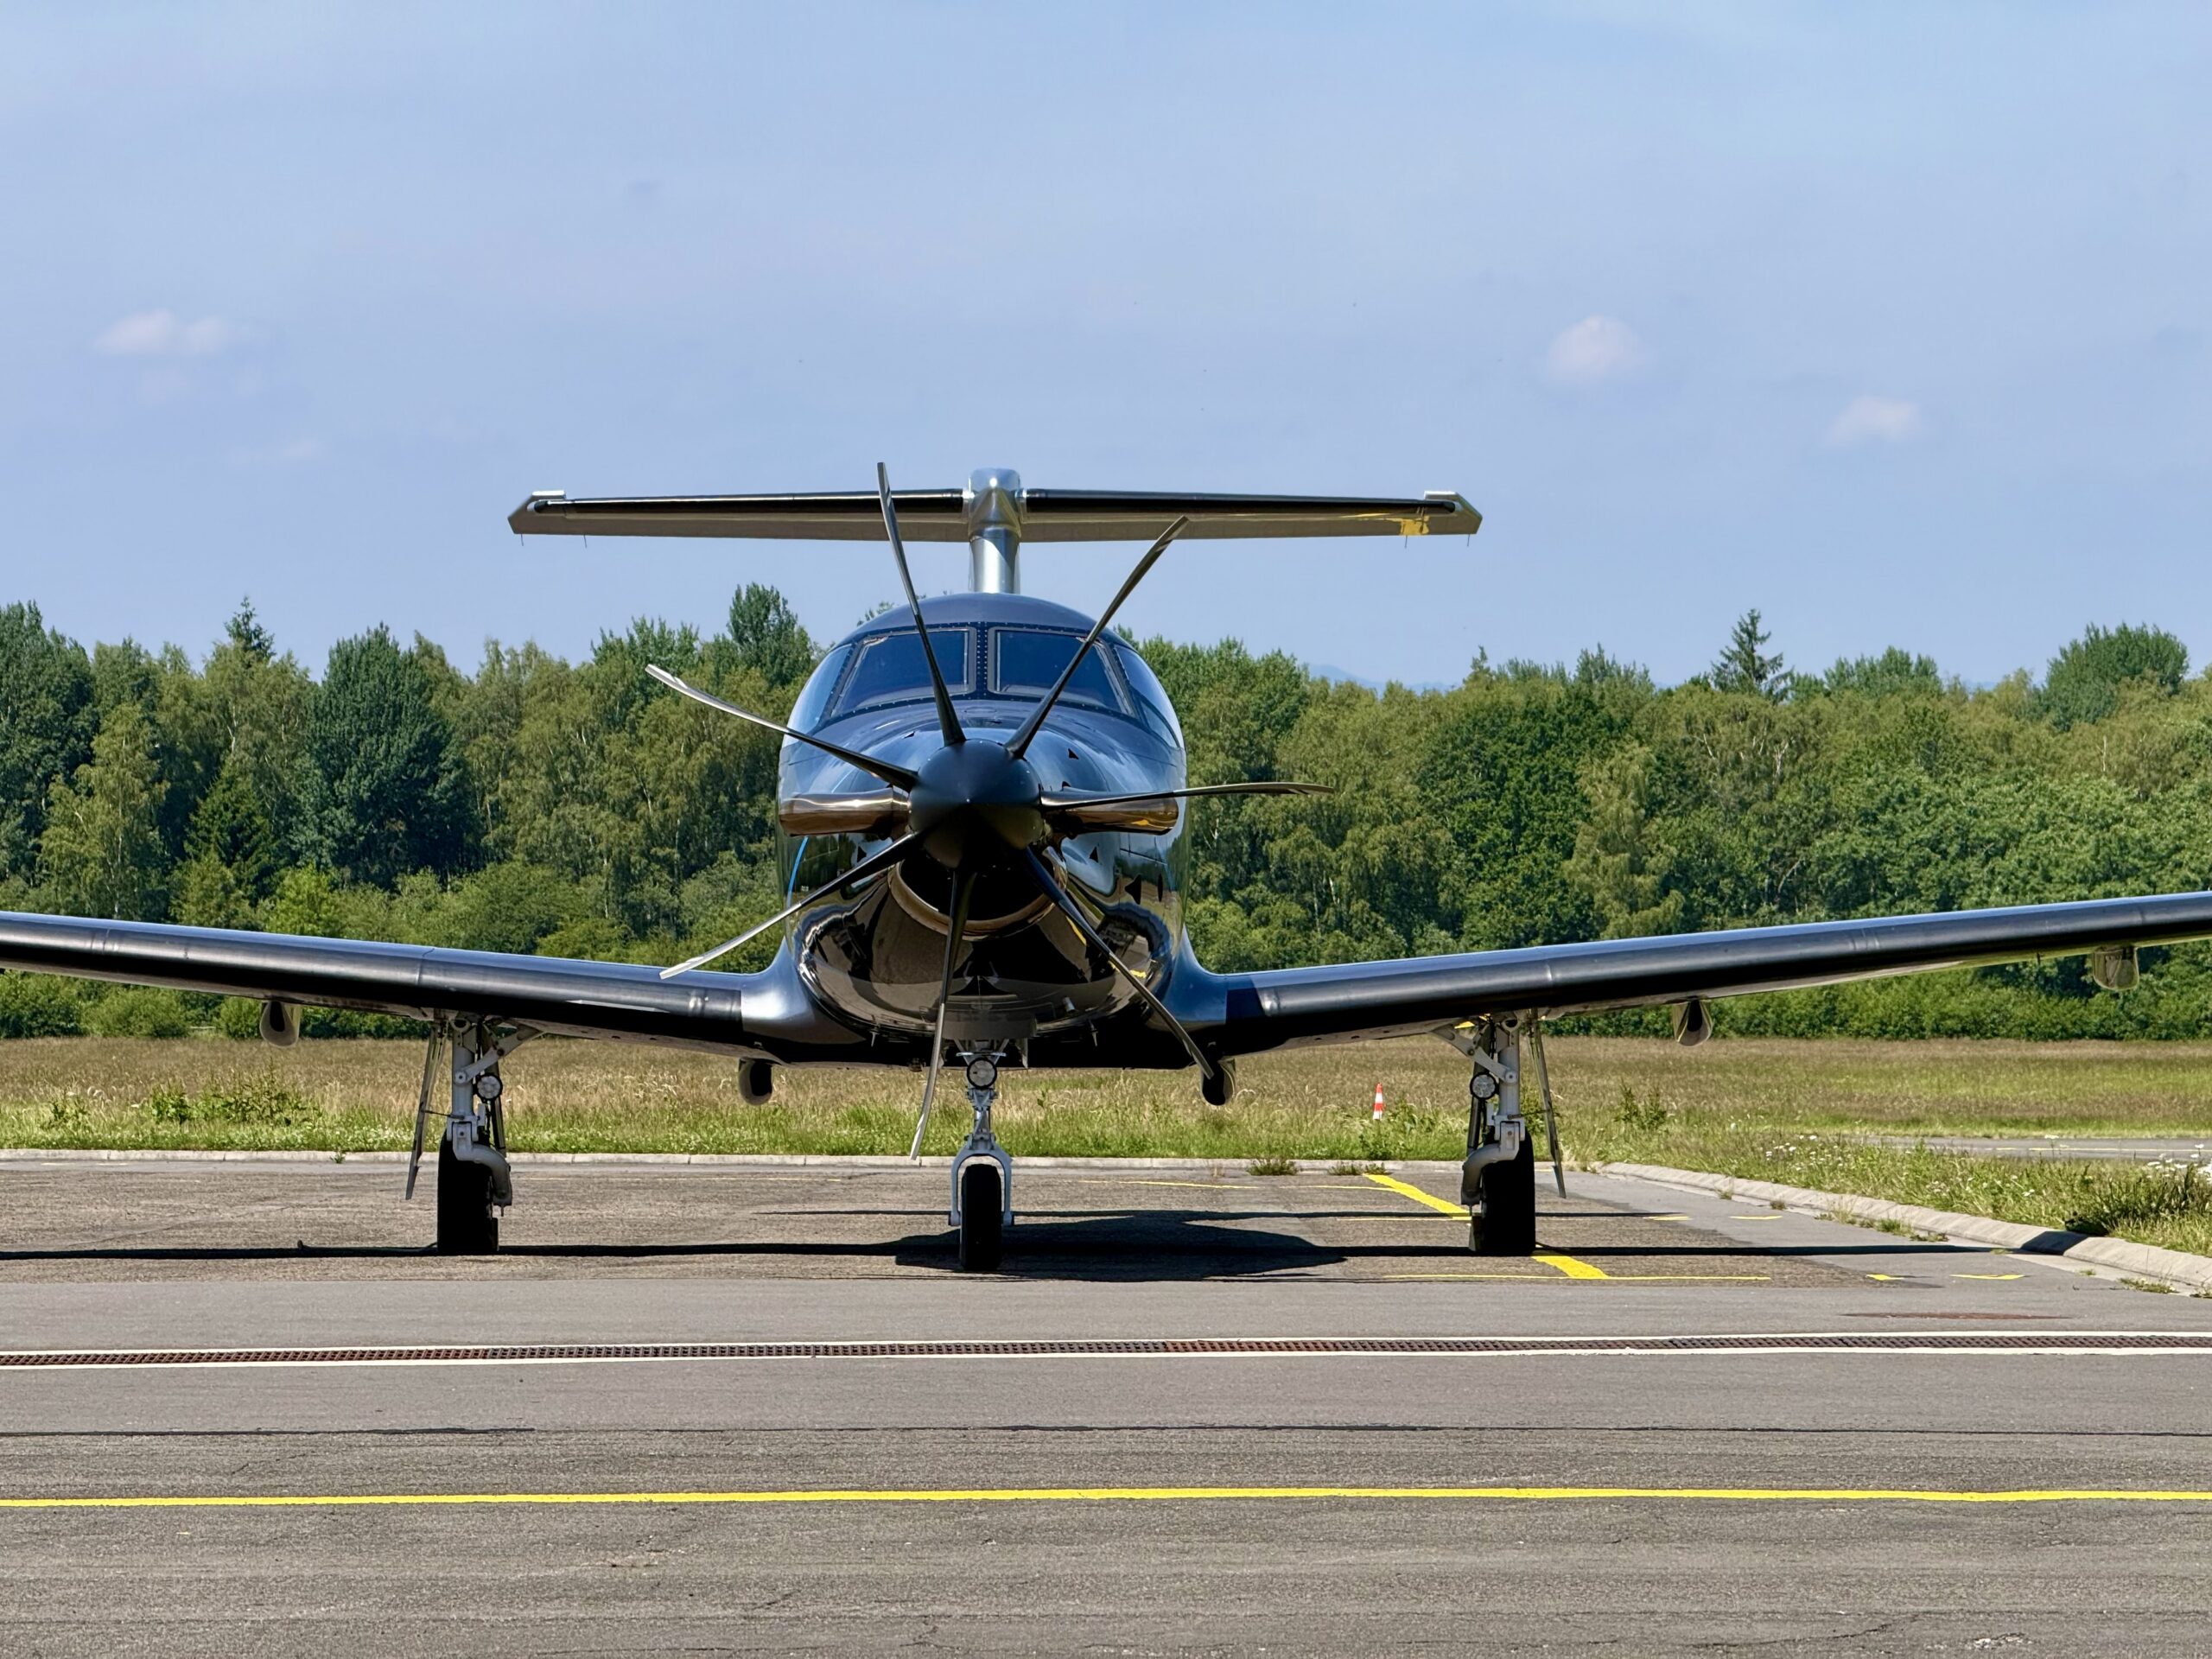
Nach ausführlicher Abwägung wurde die Pilatus PC-24 als das passende Muster für dieses Mandat identifiziert. Ihre Kabine, die große Frachttür und ihre Möglichkeiten an kürzeren Pisten waren relevante Merkmale im Auswahlprozess. Pilatus beschreibt diese Eigenschaften in der offiziellen PC-24-Modellübersicht. Ob ein konkreter Flugplatz mit einer bestimmten Beladung nutzbar ist, muss dennoch anhand der jeweiligen Betriebsbedingungen und Leistungsberechnung beurteilt werden. Die durchschnittliche Streckenlänge allein hätte die Entscheidung für dieses Flugzeug nicht ausreichend begründet.
Kaufpreis und Finanzierung: Kapitalbedarf und Kosten unterscheiden
Die PC-24 wurde für 14,6 Millionen US-Dollar erworben. Die Finanzierungsplanung sieht eine Anzahlung von 30 Prozent und einen Zinssatz von 4,5 Prozent vor. Bezogen auf den Kaufpreis entspricht dies einem anfänglichen Eigenkapitaleinsatz von 4,38 Millionen US-Dollar und einem rechnerischen Finanzierungsanteil von 10,22 Millionen US-Dollar.
Die Anzahlung ist eine Kapitalbindung und darf nicht wie eine jährliche Betriebsausgabe behandelt werden. Ebenso sind Tilgung und Zinsaufwand getrennt zu betrachten: Tilgung reduziert die Verbindlichkeit, während Zinsen die Finanzierungskosten darstellen. Für eine belastbare Liquiditätsplanung müssen darüber hinaus Zahlungszeitpunkte, Tilgungsverlauf und gegebenenfalls Gebühren berücksichtigt werden. Weil der Kaufpreis in US-Dollar und die hier dargestellten Betriebsbudgets in Euro angegeben sind, werden die Beträge nicht ohne einen definierten Wechselkurs zu einer Gesamtsumme zusammengeführt.
Das Betriebsbudget für 2026
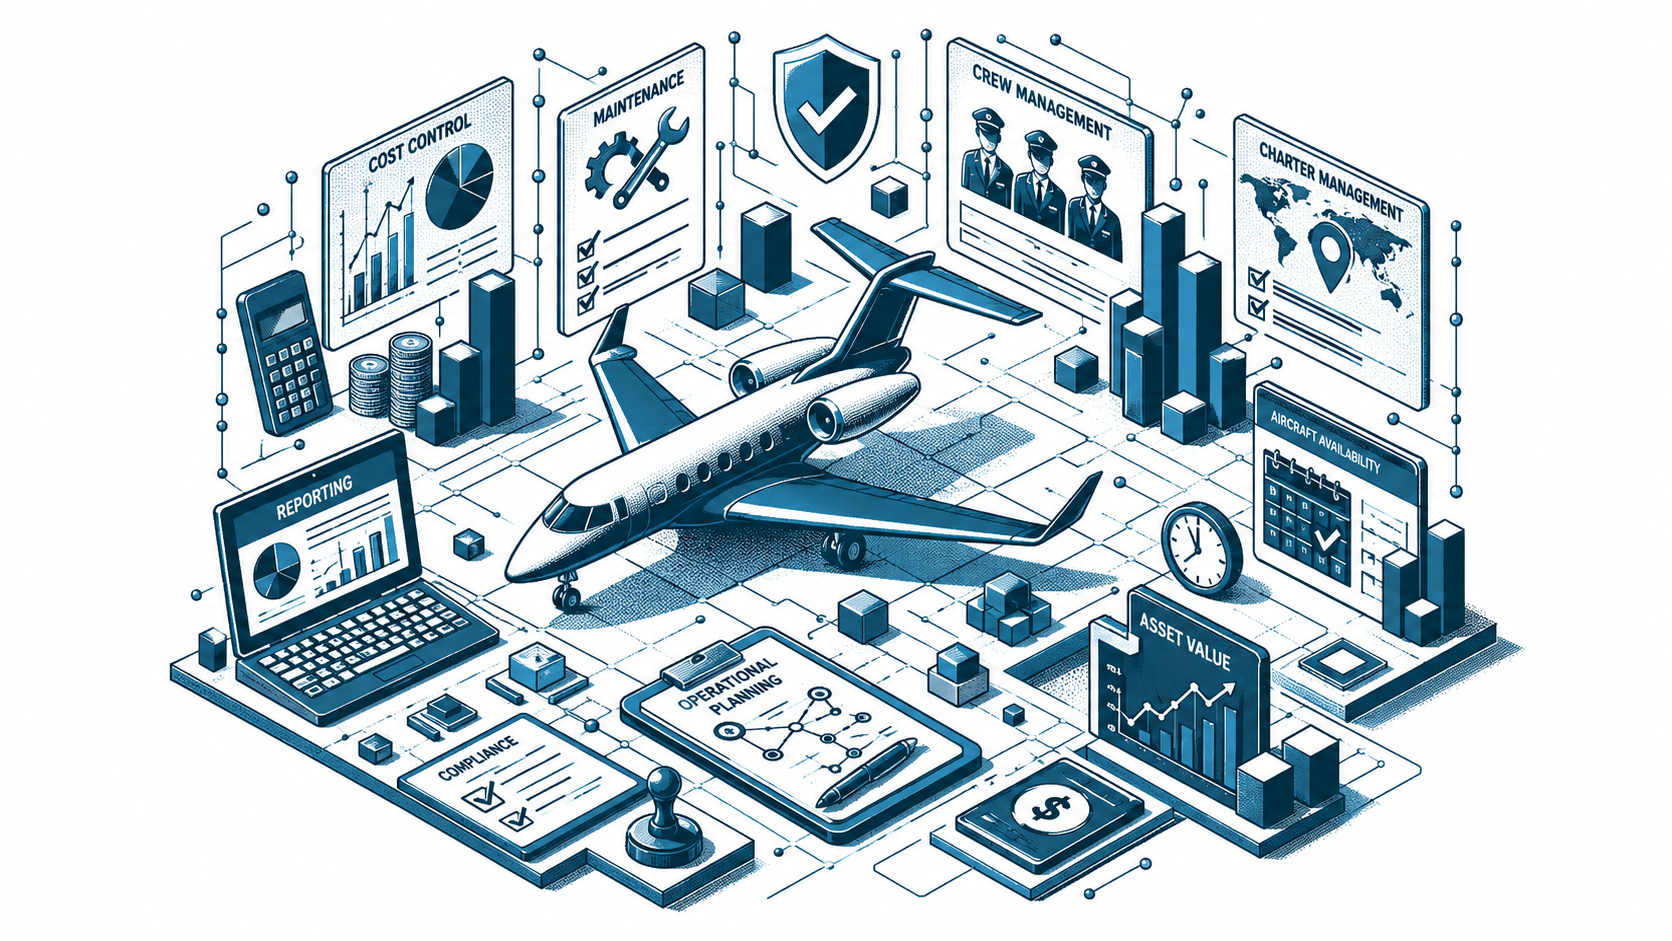
Für Versicherung, Betriebsorganisation und Crew sind klare Jahresbudgets vorgesehen. Die kombinierte Prämie für Kaskoversicherung und Haftpflichtversicherung beträgt in der Planung 35.000 Euro. Die Haftpflichtdeckung, als Combined Single Limit beziehungsweise CSL, liegt bei 30 Millionen Euro. Für Aircraft Management, die Betreuung der Aufrechterhaltung der Lufttüchtigkeit durch die CAMO und die Einbindung in den AOC-Betrieb werden zusammen 90.000 Euro angesetzt.
Für diese PC-24 wurden zwei Piloten eingestellt. Das gemeinsame Jahresbudget beträgt einschließlich der vorgesehenen Überprüfungen OPC und LPC 265.000 Euro. Die eigene Crew ist damit ein wesentlicher Bestandteil des Betriebskonzepts und zugleich der größte einzelne der hier genannten jährlichen Budgetposten. Weitere 20.000 Euro entfallen auf den Hangar, 8.400 Euro auf Datenbanken, Jeppesen-Karten und vergleichbare Navigationsunterlagen. Für CPDLC, AFIS und Wetterdienste entstehen nach der vorliegenden Planung im ersten Jahr keine zusätzlichen Kosten. Daraus lässt sich keine allgemeine Kostenfreiheit dieser Dienste oder eine unveränderte Situation in späteren Jahren ableiten.
Für geplante und ungeplante Wartung sind insgesamt 95.000 Euro vorgesehen. Dieser Betrag enthält einen bewusst bemessenen Puffer. Er ist ein Budgetansatz, keine bereits feststehende Wartungsrechnung. Zusammen ergeben die genannten jährlichen Budgetposten 513.400 Euro. Diese Summe umfasst noch nicht die nachfolgend beschriebenen direkten Betriebskosten, Finanzierung und sämtliche weiteren reiseabhängigen Ausgaben. Sie ist deshalb kein vollständiger Gesamtpreis für ein Jahr PC-24-Eigentum.
Direkte Betriebskosten: 1.700 Euro je Flugstunde als Planungswert
Die direkten Betriebskosten werden indikativ mit 1.700 Euro je Flugstunde kalkuliert. Darin ist das TAP Blue Engine Program enthalten. Der Stundenwert dient der Planung und ist kein verbindlicher Preis für jeden einzelnen Flug. Besonders der Treibstoffpreis kann je nach Bezugsort erhebliche Unterschiede verursachen. Auch das tatsächliche Einsatzprofil beeinflusst, wie sich der rechnerische Stundenansatz im Betrieb entwickelt.
Für die wirtschaftliche Einordnung ist entscheidend, dass direkte Betriebskosten nicht mit vollständigen Eigentümerkosten je Flugstunde gleichgesetzt werden. Crew, Hangar, Versicherung, Management und Finanzierung müssen zusätzlich berücksichtigt werden. Flughafen-, Handling- und Streckengebühren sind ebenfalls anhand des konkreten Einsatzes und der jeweiligen Kalkulationsabgrenzung zu prüfen. Bei der Zusammenführung des Jahresbudgets ist außerdem sicherzustellen, dass Wartungsaufwendungen und Leistungen des Triebwerksprogramms nicht doppelt angesetzt werden. Ohne eine definierte jährliche Flugstundenzahl lässt sich aus den vorliegenden Angaben daher kein belastbarer Gesamtstundenpreis ableiten.
Begrenzte Vercharterung als bewusste Eigentümerentscheidung
Das Flugzeug wird auch für Charterflüge eingesetzt, allerdings in bewusst reduziertem Umfang. Die zusätzliche Nutzung soll zur Deckung laufender Ausgaben beitragen, während die Gesamtstunden im Hinblick auf den geplanten Verkauf überschaubar bleiben. Das ist eine individuelle Entscheidung innerhalb des Aircraft Managements, die zur vorgesehenen Haltedauer und zu den Prioritäten dieses Eigentümers passen muss.
Charterumsatz ist dabei nicht gleichbedeutend mit einem wirtschaftlichen Beitrag in derselben Höhe. Zusätzliche Flüge verursachen direkte Kosten und können Positionierungsflüge, weitere Flugzyklen sowie zusätzliche Wartungsbelastung mit sich bringen. Umgekehrt garantiert eine geringe Stundenzahl keinen bestimmten Verkaufspreis. Die sinnvolle Charterintensität ergibt sich aus dem Verhältnis von zusätzlichem Nettoertrag, Nutzung und möglichen Auswirkungen auf den späteren Verkauf.
Der spätere Verkauf ist Teil der heutigen Planung
Der vorgesehene Verkauf nach zwei bis drei Jahren verbindet Kaufentscheidung und Betrieb mit einer klaren zeitlichen Perspektive. Ein gepflegtes Flugzeug mit nachvollziehbarer technischer Historie und überschaubarer Nutzung kann für spätere Käufer attraktiv sein. Der tatsächlich erzielbare Preis hängt jedoch auch vom Markt zum Verkaufszeitpunkt, verfügbaren Vergleichsflugzeugen, Wartungsstatus und den Bedingungen der Transaktion ab.
Ein möglicher Verkaufserlös oberhalb der 14,6 Millionen US-Dollar bleibt deshalb ein Szenario, keine zugesagte Wertentwicklung. Für den Eigentümer zählt letztlich der gesamte Aufwand über die Haltedauer, unter Berücksichtigung von Betriebskosten, Finanzierung, Nettocharterbeiträgen und Verkauf. Der persönliche Nutzen der durchgeführten Reisen gehört ebenfalls zur Entscheidung, lässt sich aber nicht mit einem Veräußerungsgewinn gleichsetzen.
Transparenzhinweis
Dieser Beitrag beschreibt ein konkretes, aktuelles Lohn-Aviation-Mandat. Kaufpreis, Finanzierungsparameter und Betriebsbudgets beruhen auf der individuellen Planung für das erste Betriebsjahr 2026; die Betriebskosten sind keine abschließend festgestellten Ist-Kosten und keine allgemeine Preisliste für die Pilatus PC-24. Kosten können sich zwischen Regionen, Standorten und Eigentümern erheblich unterscheiden. Einsatzprofil, Flugstunden, Flugzyklen, Crewkonzept, Versicherungsumfang, Wartungsbedarf und Treibstoffbeschaffung beeinflussen die Ergebnisse wesentlich. Aus Diskretionsgründen werden weder der Eigentümer noch Standort, Kennzeichen oder identifizierende Ausstattungsdetails genannt. Eine übertragbare Kalkulation erfordert eine persönliche Betrachtung des jeweiligen Vorhabens.
Inhalt und fachliche Aussagen dieses Beitrags stammen aus der fliegerischen Erfahrung unseres Teams. Bei Formulierung und Aufbereitung kam KI-Unterstützung zum Einsatz. Der Text wurde vor der Veröffentlichung redaktionell geprüft und freigegeben.